În exterior se promovează excelența, transparența și practica profesională. În interior, însă, realitatea descrisă de mulți membri pare să fie alta: frica de a deveni incomod, lipsa de umanitate și un stil de conducere în care critica este privită mai degrabă ca o amenințare decât ca o formă legitimă de participare la viața organizației.
În ultimii zece ani, experții contabili și contabilii autorizați au fost obligați să se adapteze unui număr tot mai mare de reguli și mecanisme administrative care, în loc să simplifice exercitarea profesiei, au complicat-o. În paralel, spațiul de exprimare s-a restrâns. Adunările generale, care ar trebui să fie locul firesc al dezbaterii profesionale, au ajuns să fie percepute ca un cadru atent controlat, în care intervențiile membrilor sunt înregistrate, monitorizate și, uneori, urmate de referate de cercetare disciplinară.
Intervențiile intempestive ale lui Robert Aurelian Șova și situațiile în care microfonul unor vorbitori incomozi a fost întrerupt au contribuit la instalarea unui climat în care tăcerea devine, pentru mulți, mai sigură decât exprimarea unei opinii critice. În același context trebuie privită și monitorizarea adunărilor generale de către o salariată din Direcția de comunicare, remarcată prin referatele întocmite pentru cercetarea disciplinară a unor membri incomozi pentru Șova. Surse interne susțin că aceasta încasează în contul personal sume consistente provenite din CECCAR, ceea ce ridică inevitabil întrebarea dacă este doar o coincidență faptul că beneficiază de o asemenea oportunitate, inaccesibilă altor salariați.
Reînscrierea în Tabloul Corpului: de la o taxă disproporționată la pierderea unei calități profesionale deja dobândite
Una dintre cele mai greu de justificat situații este cea legată de reînscrierea în Tabloul Corpului.
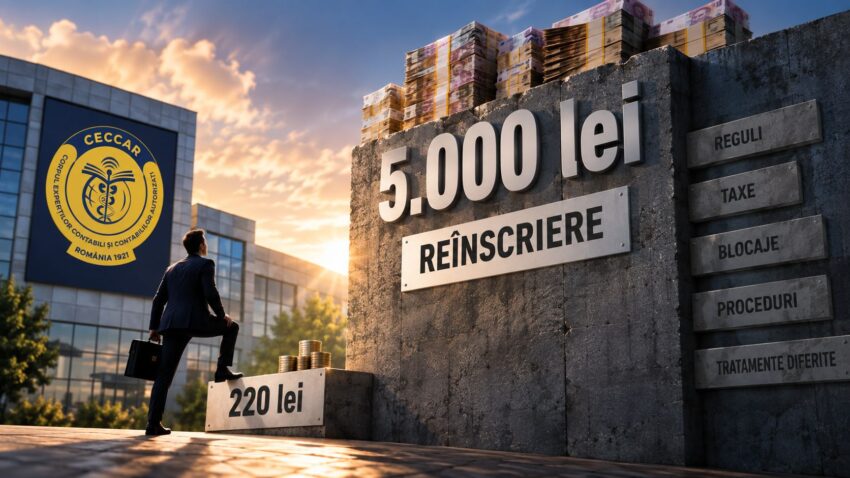
Taxa de reînscriere a ajuns de la echivalentul a aproximativ 40 de euro, circa 220 de lei, la 5.000 de lei. Majorarea a fost aplicată în perioada în care Robert Aurelian Șova s-a aflat la conducerea CECCAR, iar ulterior a fost consacrată prin Hotărârea Consiliului Superior nr. 741/18.06.2023, adoptată în mandatul Elenei Ecaterina Chivu.
Problema nu este doar cuantumul taxei. O sumă de 5.000 de lei poate deveni o barieră reală pentru un profesionist care, într-o anumită perioadă, nu exercită profesia și realizează venituri salariale fără legătură cu CECCAR. Dacă reînscrierea nu are loc în termenul prevăzut, consecința poate ajunge la pierderea unei calități profesionale deja dobândite legal.
Aici este adevărata miză! Nu discutăm doar despre o obligație financiară, ci despre situația în care un profesionist poate pierde o calitate dobândită prin pregătire, stagiu și examen, fără să fi săvârșit o abatere disciplinară și fără să i se fi constatat lipsa competenței.
Mai grav, aceeași rigiditate nu pare să fi funcționat în toate cazurile. Au existat situații în care, prin hotărâri ale Consiliului Superior, experții contabili și contabilii autorizați s-au putut reînscrie și după o perioadă mai mare de trei ani, fiind constituită inclusiv o comisie remunerată din taxa de reînscriere.
Întrebarea este inevitabilă: dacă depășirea termenului este atât de gravă încât poate conduce la pierderea calității profesionale, de ce regula a putut fi flexibilizată în anumite situații? Iar dacă flexibilizarea este posibilă, de ce ea nu este recunoscută transparent și egal tuturor celor aflați în aceeași situație?
Nu mai este vorba doar despre o taxă. Este vorba despre modul în care o organizație profesională poate ajunge să decidă cine își păstrează accesul efectiv la o profesie pentru care a dobândit deja calificarea.
Cotizații, platformă și costuri transferate membrului
În anul 2017, cotizațiile fixe au fost modificate fără ca principiul proporționalității să fie vizibil în efectele noului sistem. Tot în acea perioadă a fost implementată platforma de raportare destinată membrilor, însă aceasta nu a fost adaptată corespunzător specificului organizației profesionale.
Au existat numeroase rapoarte respinse, blocaje repetate și situații în care membrii nu și-au mai putut încărca rapoartele de activitate ani la rând. Problema devine gravă atunci când aceste disfuncționalități administrative sunt transformate în obligații financiare pentru membri.
Exemplul unui membru inactiv este relevant. Dacă raportul său a fost respins și situația nu a fost remediată, blocajul se poate propaga asupra anilor următori. În anul 2026, un membru aflat într-o asemenea situație poate ajunge la obligații cumulate de aproximativ 10.000 de lei, în condițiile în care, fără blocaj, suma totală datorată ar fi fost de aproximativ 1.500 de lei.
Diferența arată clar cine suportă costul sistemului: nu managementul care îl administrează, ci membrul care depinde de funcționarea lui.
Reguli severe pentru unii, flexibile pentru alții
Normele sunt aplicate cu severitate membrului obișnuit, inclusiv în situații generate de dificultăți financiare, probleme medicale, erori de raportare sau disfuncționalități ale sistemului. În același timp, există situații în care membri ar fi beneficiat de viză retroactiv, deși nu îndeplineau toate condițiile privind pregătirea profesională continuă, precum și cazuri de înscriere în Grupul experților contabili judiciari înaintea susținerii testului.
Ordinea pare astfel inversată: mai întâi apare avantajul, iar ulterior procedura necesară pentru a-i conferi aparența de regularitate.
Un sistem care produce conflict
De aproape zece ani, în CECCAR persistă o atmosferă conflictuală. Neconcordanțele dintre norme, sumele generate de raportul de activitate, evidențele contabile și programul de evidență a membrilor întrețin permanent tensiunea dintre membri și salariații care acordă viza anuală.
Membrul vede o informație, salariatul trebuie să valideze alta, iar conflictul devine aproape inevitabil. Membrul insistă să îi fie respectate drepturile, salariatul încearcă să nu devină vulnerabil în raport cu legea și fișa postului, iar managementul rămâne, de cele mai multe ori, în afara ecuației răspunderii.
La final, membrul plătește, iar salariatul răspunde.
O întrebare care își așteaptă răspunsul
Dacă în exterior sunt promovate excelența, transparența și practica profesională, cui folosește ca în interior să performeze frica de a deveni incomod, lipsa de umanitate și autoritarismul?
De ce Consiliul Superior al CECCAR nu intervine atunci când asemenea practici devin vizibile? De ce președinții de filiale le tolerează și nu iau atitudine?
Și, mai ales, cum poate fi justificat un sistem în care un profesionist poate ajunge să piardă o calitate dobândită legal doar pentru că nu s-a reînscris într-un termen determinat, în condițiile în care chiar organismul profesional a ridicat o barieră financiară de 5.000 de lei în calea revenirii sale?
Dacă această calitate profesională a fost dobândită prin pregătire, stagiu și examen, ce competență dispare după trei ani? Ce abatere a săvârșit cel care nu s-a reînscris? Și de ce, dacă regula este atât de importantă încât poate conduce la pierderea calității profesionale, au existat situații în care aceasta a putut fi flexibilizată?
În exterior, CECCAR vorbește despre dialog social, strategii și politici publice. În interior, însă, membrii se confruntă cu reguli rigide, tratamente diferite și riscul pierderii unei calități profesionale dobândite legal.
Întrebarea este inevitabilă: cu ce legitimitate poate CECCAR pretinde că modelează politici publice și dialog social, dacă propriul model de conducere ridică asemenea semne de întrebare chiar în interiorul organizației?
Sursa: ceccar.net