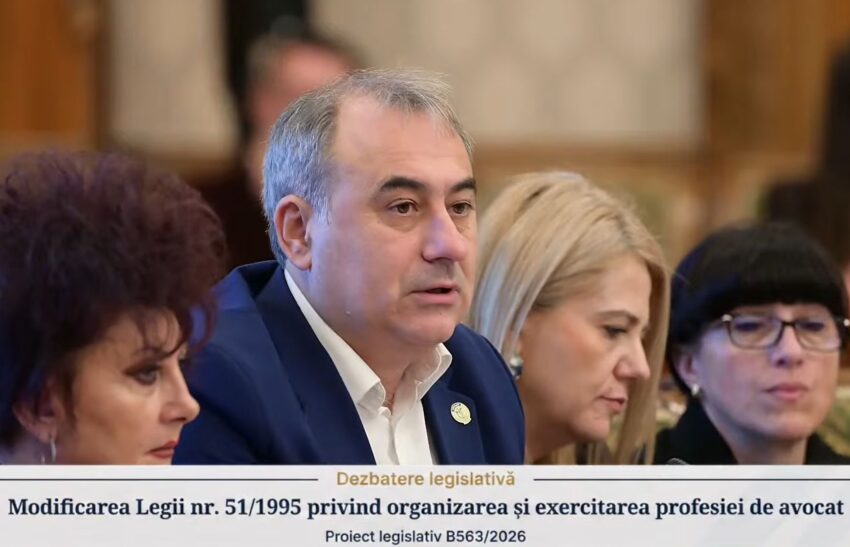
Cine l-a mandatat pe Robert Aurelian Șova, simplu membru, fără nicio funcție în CECCAR, să vorbească în numele organismului și să anunțe retragerea delegației? CECCAR a publicat justificarea retragerii. Să publice și mandatul.
Prin punctul de vedere publicat astăzi, 11 noiembrie 2026, pe site-ul său, sub titlul „Un pas înainte în dezbaterea proiectului de lege B563/2026, dar numeroase aspecte rămân nelămurite”, CECCAR încearcă să minimalizeze prestația dezastruoasă a lui Robert Aurelian Șova la întâlnirea din 6 noiembrie cu reprezentanții avocaților și ai celorlalte profesii. Textul justifică retragerea delegației și reia, ca obiecții ale organismului, confuziile lui Șova despre înființarea societăților, completarea formularelor și înregistrarea fiscală. Astfel, punctul de vedere continuă să inducă cititorii în eroare asupra mizei dezbaterii și a felului în care Șova a reprezentat profesia contabilă.
Consiliul Superior și președinții de filiale au și ei de răspuns în fața membrilor. Câtă vreme lasă punctul de vedere oficial să țină locul unei evaluări a prestației lui Șova, girează tacit felul în care acesta a făcut de râs CECCAR. În plan instituțional, aceasta este o formă de complicitate prin tăcere. Șova răspunde pentru propria prestație. Cei care îi girează reprezentarea răspund pentru faptul că profesia este lăsată să suporte consecințele. Menținându-l pe Șova în rolul de reprezentant, conducerea își asumă riscul ca, la următoarea dezbatere care privește profesia, membrii să fie reprezentați la fel de slab.
Cea mai evidentă confuzie privește înființarea societăților. Discuția viza delimitarea dintre întocmirea propriilor acte și redactarea de acte juridice, cu titlu profesional, pentru un client. Șova a răspuns întrebând de unde ar avea angajați o societate care abia se înființează. Întrebarea sa era pe lângă subiect. Posibilitatea fondatorului de a-și întocmi propriile acte privea chiar momentul constituirii societății. Intervenția personalului propriu privea persoana juridică existentă. Șova a tratat cele două situații ca și cum s-ar fi cerut unei societăți încă neînființate să aibă personal ca să se poată înființa. Pe această confuzie a construit ideea că fondatorul ar fi împins să apeleze la un prestator.
Punctul de vedere publicat pe site-ul CECCAR întreține aceeași confuzie când invocă riscul ca cetățeanul să nu mai poată completa singur un formular. Problema pe care Șova trebuia s-o susțină în numele experților contabili era alta. Poate expertul contabil să completeze formularul pentru un client în cadrul asistenței la înființarea societății? Unde se termină completarea unui model și unde începe redactarea unui act cu clauze adaptate? Șova a intuit această distincție când a vorbit despre documentația standard și despre clauzele speciale. Când i s-a cerut însă să indice explicit temeiul legal al serviciului revendicat, răspunsul a fost „Păi căutați-l dumneavoastră în articolul 6, vă rog frumos!” Tocmai întinderea asistenței prevăzute de acel articol era în dispută. Când i s-a cerut să arate pe ce temei legal își sprijină poziția, Șova i-a trimis pe ceilalți să-l caute. Venise să apere drepturile experților contabili și, la prima întrebare care cerea o demonstrație, a răspuns cu aroganță în loc de argumente. Așa a făcut de râs CECCAR.
La fel a procedat cu înregistrarea fiscală. A agitat perspectiva că experții contabili nu vor mai putea completa formularele 010 și 700, pornind de la faptul că anumite formalități fiscale se pot îndeplini prin ONRC. A confundat locul depunerii cu natura operațiunii. Un document fiscal își păstrează natura atunci când este depus prin același ghișeu cu documentele de constituire. Dacă formularea proiectului putea totuși extinde activitatea avocațială asupra documentelor fiscale, Șova avea de arătat exact prin ce cuvinte se producea această extindere. Punctul de vedere publicat pe site-ul CECCAR reia riscul, dar nu suplinește demonstrația pe care reprezentantul său trebuia să o facă în ședință.
Proiectul includea în definiția consultanței juridice formularea unor opinii sau recomandări asumate de avocat, în vederea „orientării clientului asupra conduitei de urmat”. În limbaj obișnuit, asta înseamnă să îi explici clientului ce poate sau ce trebuie să facă într-o situație concretă. Un avocat îi poate recomanda cum să răspundă unei notificări contractuale. Un expert contabil îi poate recomanda cum să corecteze o înregistrare contabilă, aplicând reglementările contabile. În ambele cazuri, profesionistul îndrumă clientul asupra conduitei de urmat, fiecare în domeniul său. La întâlnire, explicația a fost că proiectul viza conduita juridică. Cuvântul „juridică” lipsea însă chiar din expresia discutată. Aici Șova avea de susținut o corecție concretă, prin precizarea caracterului juridic al conduitei și prin protejarea explicită a aplicării normelor de specialitate de către celelalte profesii. A rămas la observația că articolul era prea general. După ce Șova a anunțat retragerea, președintele UNBR a readus discuția la definirea situației juridice. Reprezentantul avocaților a revenit la fondul obiecției contabililor după ce reprezentantul lor se lansase într-o dispută personală. Tocmai aici se vede cât de inadecvat este Șova pentru rolul de reprezentant al CECCAR. Când profesia are nevoie de un om capabil să transforme o obiecție întemeiată într-o propunere clară, el mută discuția spre propriul orgoliu. Câtă vreme continuă să reprezinte CECCAR, Șova este un factor de discreditare a profesiei contabile. Prin prestații ca aceea din 6 noiembrie, îi compromite prestigiul și îi slăbește capacitatea de a-și apăra interesele în dezbaterile care îi decid viitorul.
În punctul de vedere publicat astăzi pe site-ul CECCAR, retragerea apare ca un refuz al intimidării. În discuția despre serviciile de înființare a societăților, Nadia-Cosmina Cerva a anunțat că Baroul București va continua să depună plângeri penale în cazurile în care consideră că experții contabili prestează fără drept activități specifice avocaturii, cum ar fi redactarea actului constitutiv pentru un client. Ea a prezentat argumentele lui Șova ca pe o recunoaștere a practicării unor asemenea activități. Aceasta era acuzația formulată în discuție. Stabilirea unei eventuale încălcări a legii revenea autorităților competente. Felul în care Șova a ales să plece se vede din schimbul de replici care a precedat retragerea. A răspuns ironiei cu propria ironie, „Asta vă trebuia, stimată doamnă, dumneavoastră, cu iapa!”, apoi a anunțat retragerea invocând nivelul intelectual al discuțiilor. În acel moment, prestația lui Șova a dat impresia că satisfacerea propriului orgoliu conta mai mult decât apărarea interesului profesional pentru care fusese trimis la întâlnire. Când argumentele îi cereau să fie mai exact, a vrut să aibă ultima replică.
Prestația lui Șova a fost un dezastru profesional. A confundat dreptul fondatorului de a-și întocmi propriile acte cu prestarea unui serviciu pentru un client. A invocat pierderea unor atribuții fiscale fără să arate ce cuvinte din proiect ar produce acel efect. Când i s-a cerut să susțină temeiul legal al propriei poziții, i-a trimis pe ceilalți să-l caute. Iar când avea o obiecție serioasă de apărat, a ales să răspundă cu o ironie și să anunțe retragerea. Punctul de vedere publicat astăzi încearcă să acopere această prestație și reia confuziile care au compromis-o. Șova a avut cuvântul în numele unei profesii și a folosit ultima parte a intervenției ca să-și apere orgoliul. El a ținut să aibă ultima replică.
CECCAR a rămas cu ridicolul. Câtă vreme CECCAR îl trimite să vorbească în numele profesiei, slăbiciunile lui de reprezentare devin slăbiciunile instituției. La fiecare discuție despre viitorul profesiei, credibilitatea cu care CECCAR își susține propunerile depinde și de omul căruia îi încredințează mandatul.
Sursa: CECCAR.NET